2025年轻消费市场低度酒饮趋势:起泡酒与果酒的新增长路径
低度潮饮的底层逻辑:不是酒变弱了,是场景变碎了
2025年的年轻消费者,正在把“微醺”拆解成一种精确计算过的社交货币——他们不再追求一场酩酊大醉,而是需要一瓶酒能适配独酌、露营、剧本杀甚至加班后的情绪修复。这种需求倒逼供应链端发生结构性变化:葡萄酒产区开始针对中国市场的低糖、低醇需求调整浸渍工艺,而果酒赛道则从“果汁+酒精”的粗暴勾兑,转向真正的水果定向发酵技术。
一个容易被忽略的数据是:今年一季度,电商平台起泡酒品类搜索量同比增长67%,其中罐装起泡的复购率是瓶装的2.3倍。这背后是包装革命带来的饮用场景解放——不再需要开瓶器、不需要一次喝完、甚至可以塞进通勤包。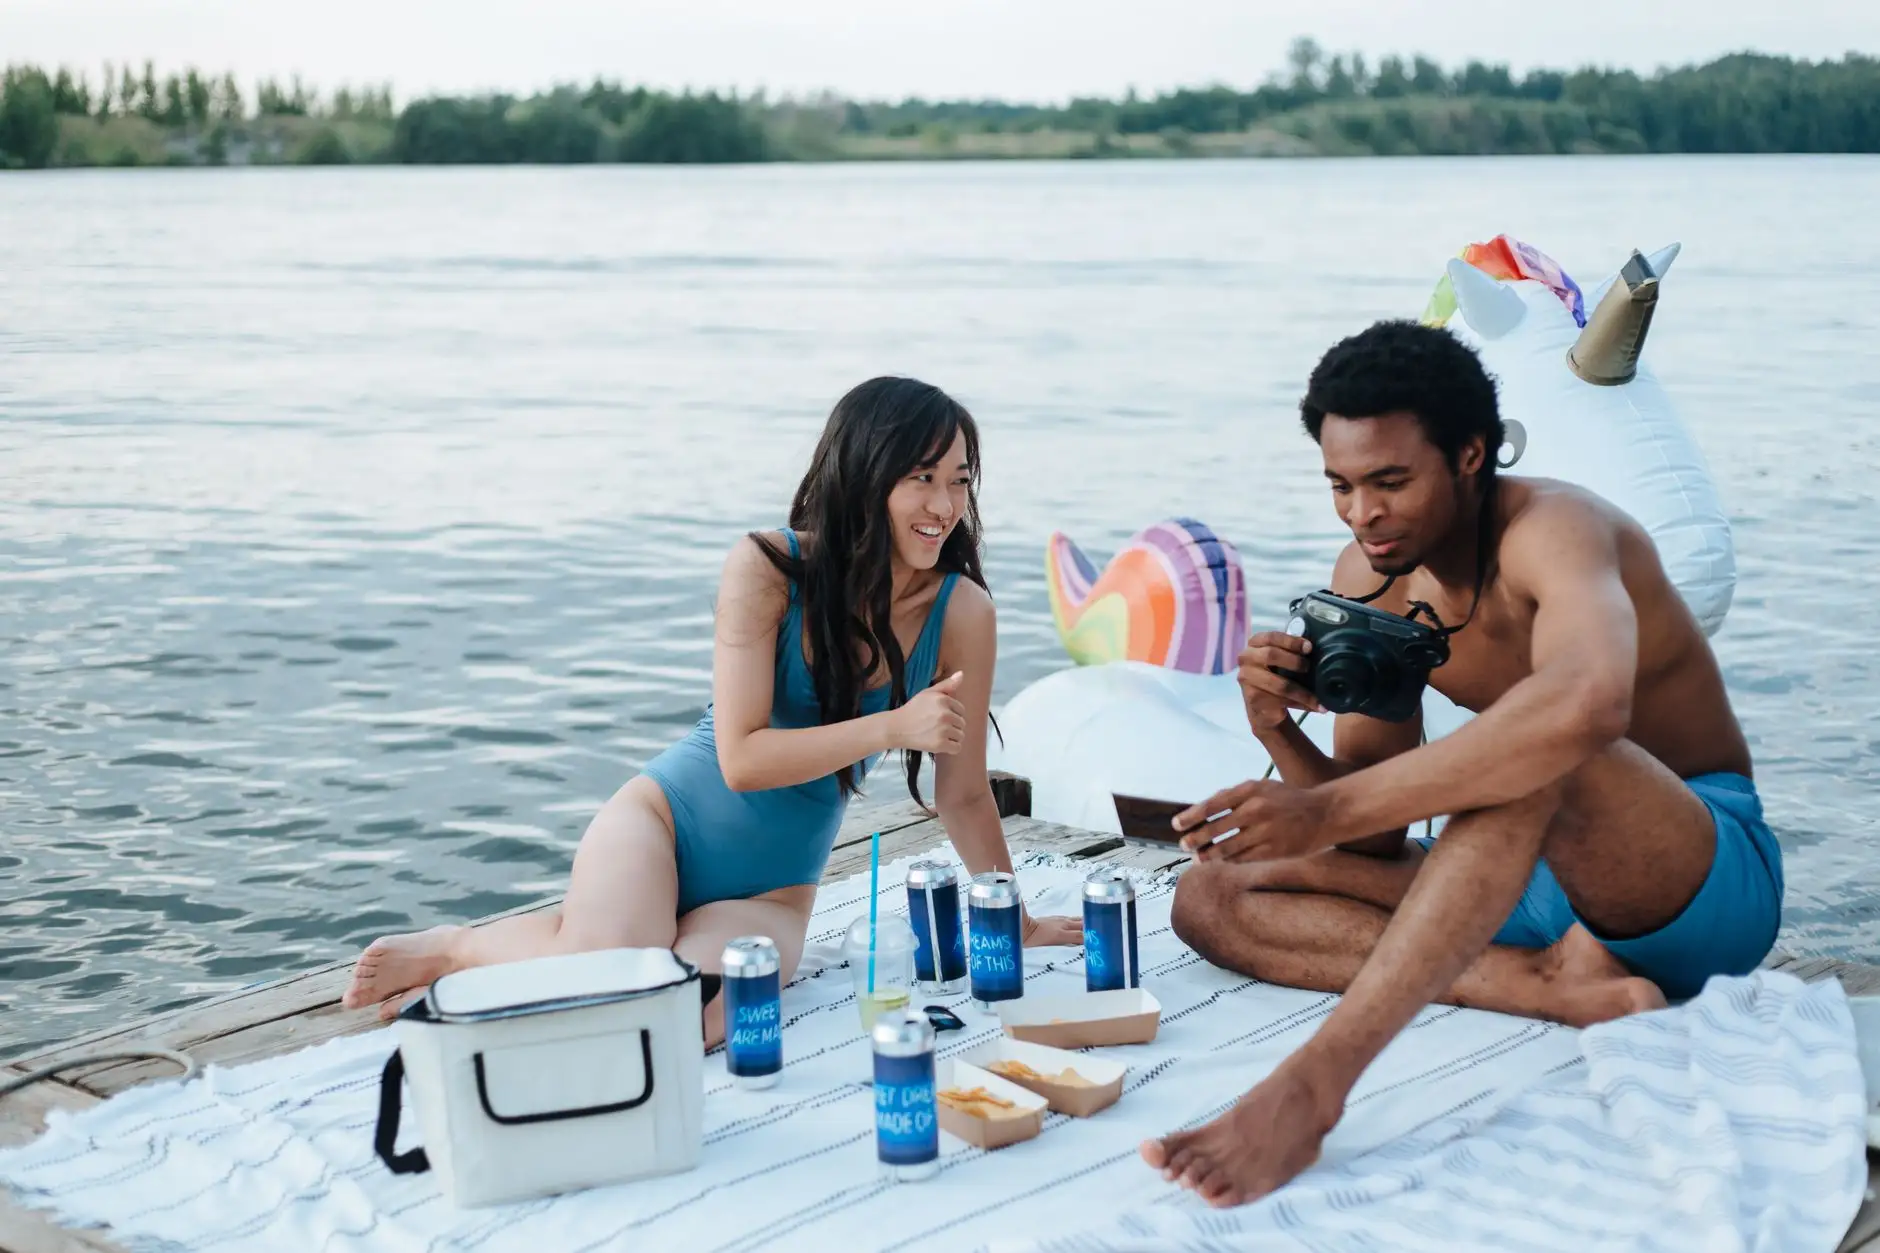
三大技术拐点正在改写产品逻辑
第一,白葡萄酒的“冷浸渍+酶解”工艺被大规模用于果酒基酒生产,使荔枝、青梅等风味物质提取率提升40%,同时将SO₂用量降低至传统工艺的1/5。第二,二次发酵法在罐装起泡酒中实现量产,解决了金属罐内压力稳定性难题,让气泡细腻度达到香槟级标准。第三,生物酸化技术开始替代人工调酸,让低度酒在无添加情况下依然保持清爽酸度,这直接解决了果酒“甜腻挂喉”的痛点。
但真正拉开差距的,是对红葡萄酒单宁结构的重新理解。部分新锐品牌尝试用二氧化碳浸渍法酿造低醇红葡萄酒,将单宁柔和度提升3个等级,却保留了赤霞珠的品种香气——这恰好击中了那些“想喝红葡萄酒但又怕涩”的轻饮人群。
案例:一个单品的场景化突围
以某品牌330ml罐装气泡白葡萄酒为例,其产品策略并非强调“葡萄酒”身份,而是定位为“佐餐气泡水”。通过将酒精度控制在5.5%vol,并添加少量海盐与青柠萃取液,直接锚定火锅、烧烤、川菜馆的冰饮场景。上市8个月,在餐饮渠道的动销速度是同类瓶装产品的4倍。
这个案例的核心启示在于:低度酒饮的竞争不再是酒种之争,而是“饮用时刻”之争。谁能在消费者掏出手机扫码下单的那个瞬间,成为最顺手的选项,谁就赢了一半。而果酒品牌若想复制这个路径,必须解决两个工程化问题:一是巴氏杀菌后风味衰减的补偿方案,二是渠道冷链断点时的品质冗余设计。
供应链正在为“小单快反”重构
值得关注的是,上游酿造厂开始推出“模块化基酒服务”——将不同年份、不同橡木桶程度的葡萄酒基酒预调配好,品牌方只需完成风味组合与包装设计。这使得一款起泡果酒的开发周期从18个月压缩至90天,让品牌能像快时尚一样追逐季节热点。但代价是,品控部门需要建立更严苛的批次稳定性数据库,否则很容易出现同一SKU不同批次的口感漂移。
对于渠道商,2025年的选品逻辑应该从“看品牌”转向“看复购曲线”。低度酒饮的消费者忠诚度极低,但场景粘性极高——如果一款果酒能稳定占据某个特定场景(比如周日晚上的独酌时刻),它的生命周期会远超那些“什么都像”的泛低度产品。至少目前,能在配料表里只写“水、水果、酵母、微量SO₂”的产品,仍然比写满添加剂名录的竞品多出15%的溢价空间。