葡萄酒与果酒行业动态:2024年低度酒饮市场消费趋势与渠道变化分析
过去一年,低度酒饮赛道经历了从资本狂热到理性回调的完整周期。一个值得注意的信号是:2024年一季度,国内主要电商平台上果酒品类GMV同比增长约18%,而传统葡萄酒增速仅为4%左右。这组数据背后,折射出消费端正在发生的结构性变化——年轻人不是不喝酒了,而是换了一种喝法。
一、消费场景迁移:从宴请到"轻社交自饮"
传统红葡萄酒的核心消费场景长期绑定商务宴请与节日礼赠,但这一场景在2023年以来明显收缩。取而代之的是"一人饮"和"三两好友小聚"的轻社交场景。天猫发布的低度酒消费报告显示,200ml以下小瓶装葡萄酒和果酒的复购率比标准750ml装高出近2.3倍。消费者对"开瓶后喝不完"的顾虑,正在倒逼产品形态变化。
另一个容易被忽略的细节是饮用温度。过去消费者习惯常温饮用红葡萄酒,如今越来越多的年轻消费者主动将白葡萄酒和起泡酒冰镇至6-8℃后饮用,追求更清爽的口感体验。这对渠道端的冷链配送能力提出了新要求。
二、渠道分化:即时零售崛起与传统经销承压
渠道层面的变化比产品端更为剧烈。2024年上半年,美团闪购、京东到家等即时零售平台上,低度酒饮品类SKU数量同比增长超过40%。起泡酒和罐装果酒因为重量轻、单价适中、适合即时配送,成为平台重点推荐的品类。
- 即时零售:主打"30分钟达",适合临时聚会场景,客单价集中在39-89元区间
- 内容电商:抖音、小红书种草驱动明显,白葡萄酒和果味起泡酒的短视频转化率最高
- 传统经销:大流通渠道库存周转天数从45天延长至60天以上,部分中小经销商开始转向精品酒庄直采模式
值得关注的是,社区团购渠道在二三线城市的下沉市场中,为国产果酒品牌打开了新的增量空间。以青梅酒、荔枝酒为代表的区域性果酒品牌,通过团长推荐实现了低成本获客。
三、工艺端的回应:低醇化与风味创新
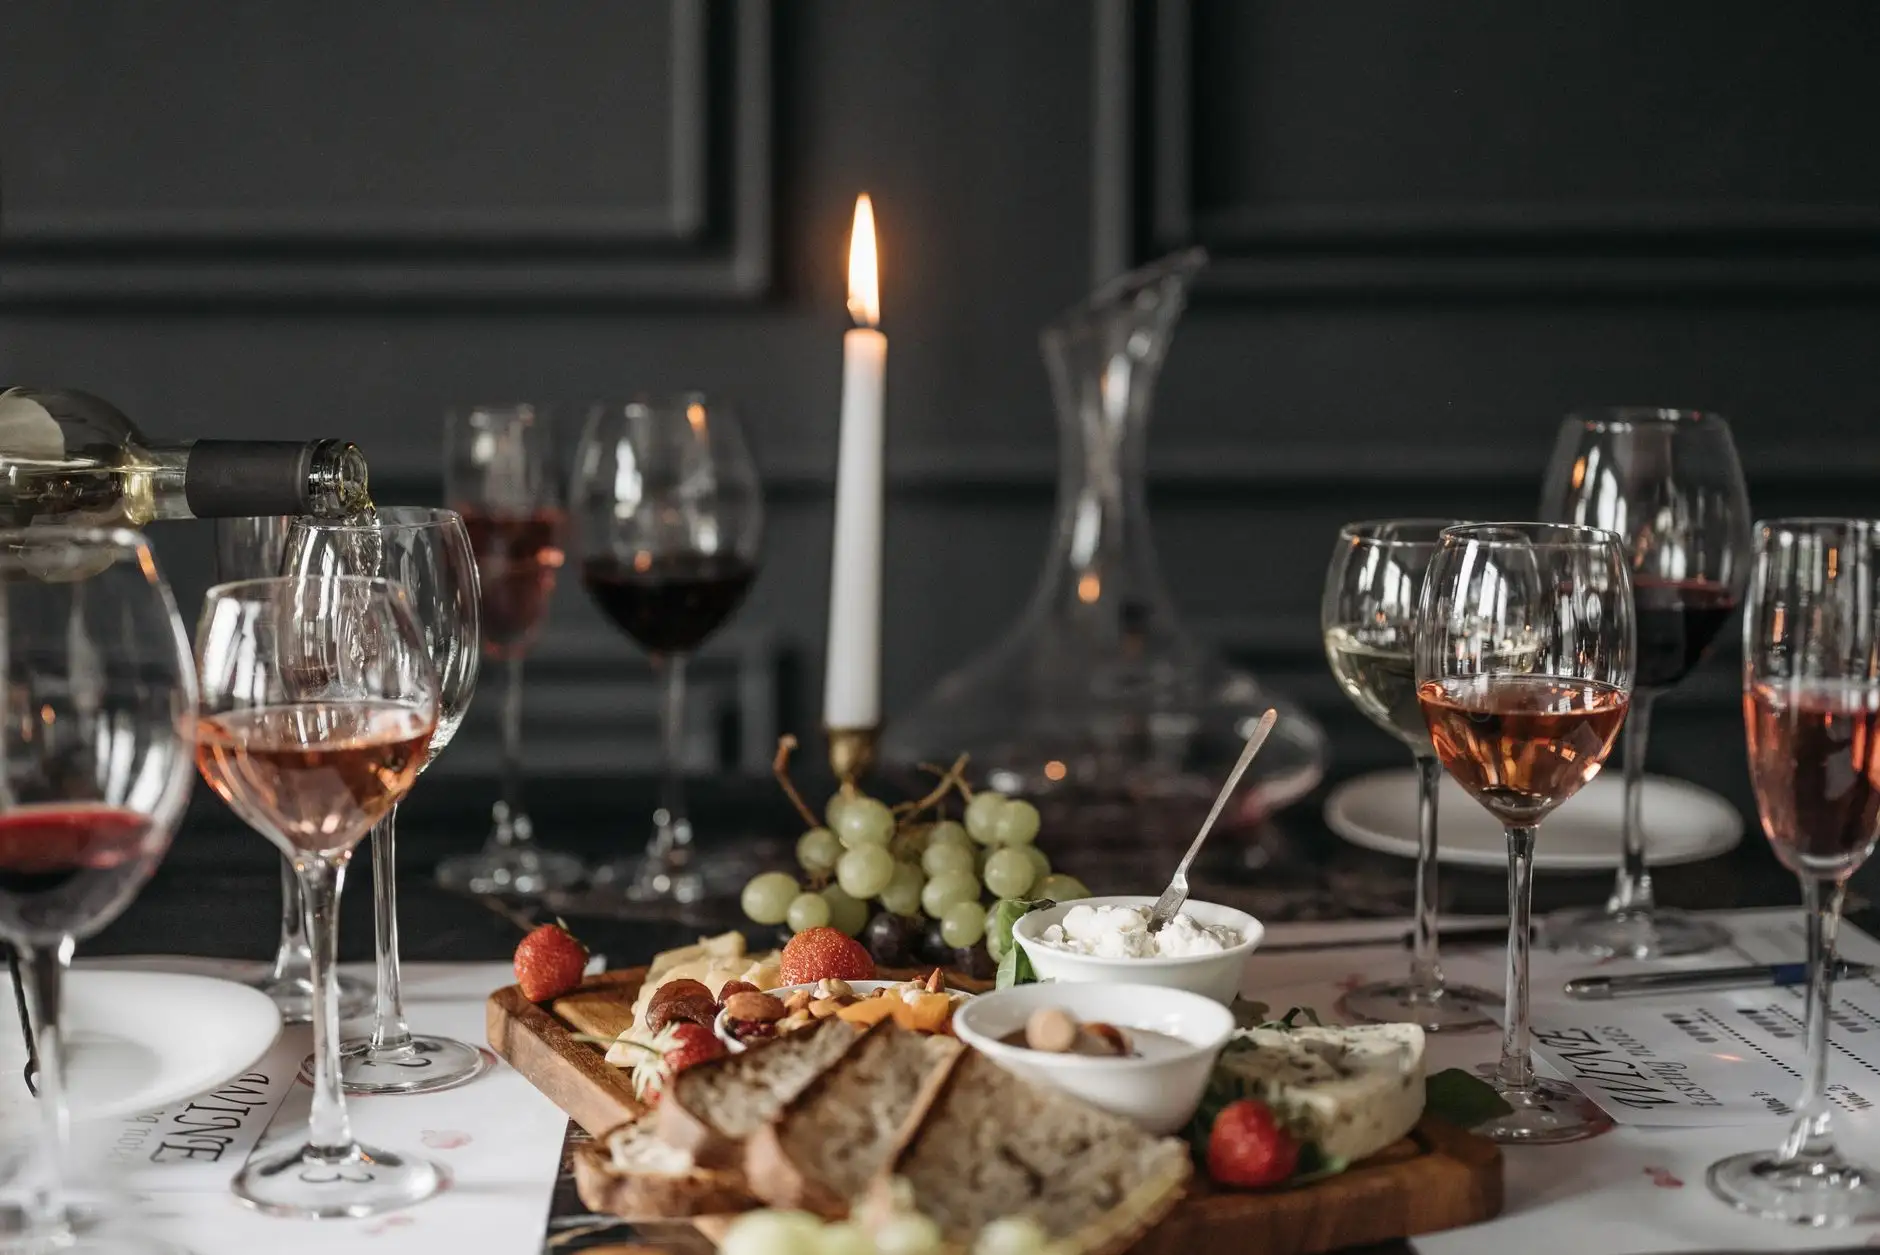
面对消费端的变化,生产端并非无动于衷。国内多家葡萄酒生产企业已在尝试降低酒精度至8%-10%区间,同时保留品种香气特征。技术路径上,主要采用两种方式:一是提前终止发酵保留残糖,二是采用真空蒸馏脱醇工艺。前者成本低但稳定性差,后者设备投入大但风味保留更完整。
果酒方面,冷浸渍工艺在果酒酿造中的应用越来越普遍。以草莓酒为例,低温(4-6℃)浸渍12-24小时可以最大程度保留果香,避免高温萃取带来的苦涩感。这类工艺细节,正在成为产品差异化的关键。
对于起泡酒而言,罐式发酵法(Charmat Method)因其成本可控、果香突出,在国内年轻消费群体中接受度持续走高。相比传统瓶式发酵,罐式法更适合生产果味型起泡酒,这与当前市场的风味偏好高度吻合。
低度酒饮的市场窗口仍然敞开,但竞争逻辑已经变了——不是谁铺货多谁赢,而是谁更懂消费者的饮用场景和口感偏好。对从业者来说,盯着数据变化调整产品和渠道策略,比追逐风口更实际。